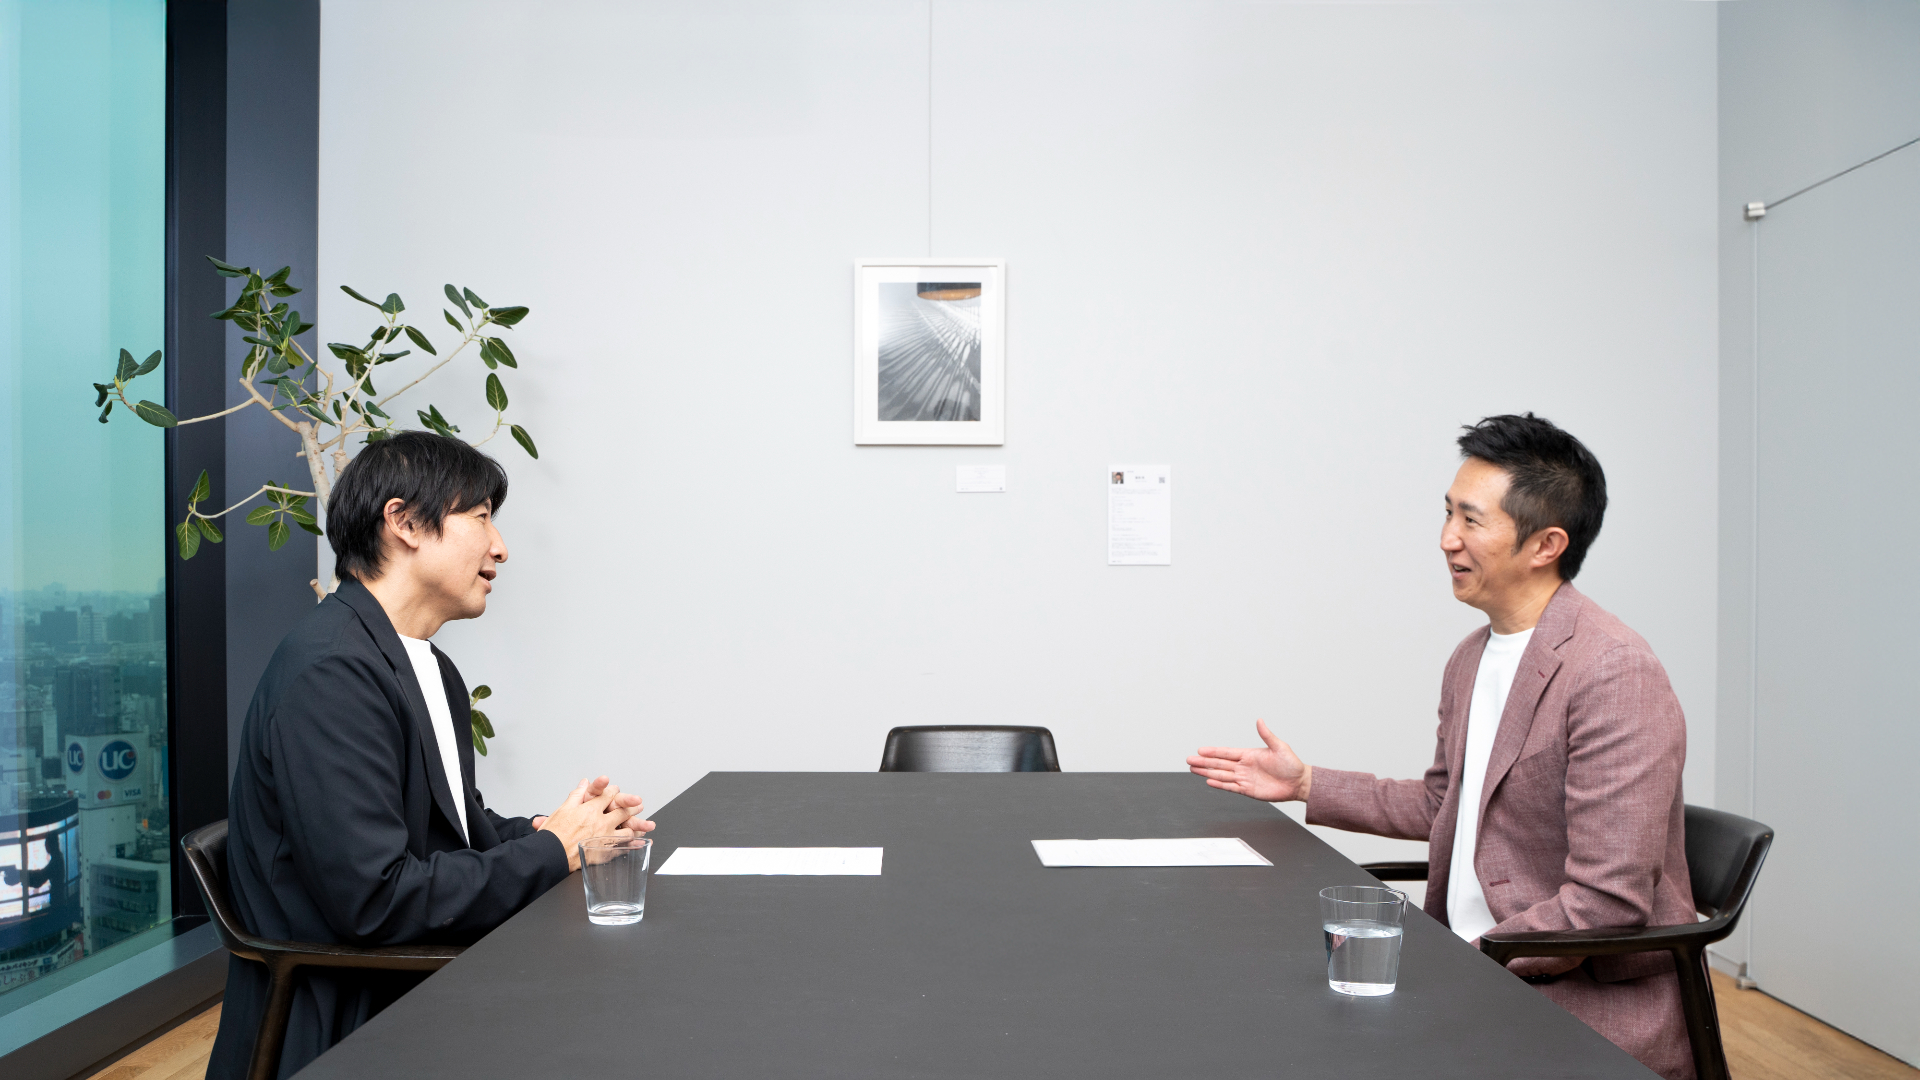
株式会社Coalis General Partner 久保田雅也氏(1/2ページ)

投資家の立場から見た理想のCFO像や、CFOと管理部長の違いなど、「投資家からみるCFOの在り方」というテーマで、様々な見解をお話しいただく専門特集。
株式会社Coalis General Partner 久保田雅也氏に、日々の活動の中で感じる率直な思いを伺った。
※インタビュアー/株式会社Widge 代表取締役 柳橋貴之
まずは御社の特徴について教えてください。
Coalisは2024年4月に創業し、2025年から本格的に事業を開始しました。当初はM&Aのアドバイザリー業務からスタートしています。「スタートアップのEXITがIPO一本足になっている状況にメスを入れたい」という思いが出発点です。過去10年ほど、さまざまな立場でスタートアップの成長に携わってきたメンバーが集まりました。IPOに依存したエコシステムでは、とりわけ資金の循環が悪い。米国と日本のEXIT環境の非対称性を本気で変えたいと考えたんです。最初は「Project Coalis」という名前で、プロジェクトベースで集まって話をしていました。
我々以外にも「グロースパートナー(GP)」と呼ぶ外部の協力者がいて、投資させてもらった後に投資先に経営幹部として支援していただきます。創業からグロースさせた経験を持つ経営者もいて、0→1、1→10を終えた企業が10→100へ進む段階でこそ、そうした経験を活かせると思っています。GPはDay1当初からこの構想に関わってくれていますが、GPに名は連ねていないものの他にも協力してくれる方々もいます。
株式会社Coalis General Partner 久保田雅也氏
スタートアップのEXITがIPOに偏っていることへの問題意識が、出発点だったのですね。
IPOを決して否定するわけではありません。ただ、起業家も投資家もEXITの選択肢が実質IPOに限られているような環境は、決して健全ではないと感じていました。
以前から、大企業とスタートアップとの協業を通じたオープンイノベーションに取り組んできましたが、携わる中で両者の考え方や意思決定の仕組みには大きな違いがあると感じていました。例えば、大企業がVCに出資して情報を得たり、スタートアップにマイノリティ出資をして協業を始めたりしても、それだけでは双方が本気でコミットする関係にはなかなかなりません。協業プロジェクトとしては成立していても、少額出資では事業の成否に対して責任を負うところまでは踏み込めていないケースが多いのです。
一方、スタートアップ側も、特定の大企業との協業だけに注力できるわけではありません。株主として関係があったとしても、目指しているのは上場であり、その先にある大きな成長です。日々の経営において、特定の大企業のことばかりを考えているわけではありません。
結果として、双方の思惑にすれ違いが生じ、本来であればもっと活用できるはずの大企業のリソースを十分に活かせていない。大企業側も、そこまで本腰を入れられていないという状況がありました。私は、これが大企業とスタートアップの協業における「フェーズ1」だと考えています。そこから「フェーズ2」に進むためには、双方がより深くコミットする必要があります。しっかりとした協業の枠組みを構築し、事業の成否に責任を持ちながら、本気で成長を目指していく。そうした関係をつくることが、一つの大きな課題だと感じていました。
たしかに。
また、これまで大企業と関わる中で感じてきたのが、次世代の経営人材の育成や確保という課題です。大企業にとって、新規事業の創出はもちろん重要ですが、それと同じくらい、将来の経営を担うリーダーをいかに育て、確保していくかということも大きなテーマです。実際、経営人材の不足に課題を感じている企業は少なくありません。こうした課題に対しても、M&Aは有効な手段になり得ると考えています。例えば、大企業がスタートアップを買収することで、事業や技術だけでなく、その企業を成長させてきた経営人材も迎え入れることができます。そうした人材が新たな事業部門を率いることで、大企業側にも新しい成長の可能性が生まれます。
一方、スタートアップ側にも、一定の成長を遂げたものの、そこから非連続な成長を実現することが難しく、IPO以外の選択肢を模索している企業があります。
つまり、大企業側には新たな事業や経営人材を獲得したいというニーズがあり、スタートアップ側にはさらなる成長やEXITの選択肢を広げたいというニーズがある。この双方の課題を解決する手段として、M&Aは非常に相性が良いと感じたのです。
私自身、以前は投資銀行でM&Aのアドバイザリー業務に携わり、その後はVCでスタートアップ投資にも関わってきました。米国にはテクノロジー領域に強みを持つブティック型の投資銀行も多く存在します。そうした経験を踏まえると、スタートアップに特化したM&Aの支援は、自分自身のこれまでのキャリアを活かせる領域であり、ライフワークとして取り組むにも非常に意義のあるテーマだと感じました。
こうした問題意識や思いが重なり、仲間たちとCoalisを立ち上げることになったのです。
そうした問題意識や構想は、以前から久保田さんの中にあったわけですね。
そうですね。以前から、日本ではスタートアップのM&Aがなかなか活発にならないという問題意識は持っていました。私自身、米国と日本の両方の市場を見てきた中で、M&Aを取り巻く環境や市場のダイナミズムには大きな違いがあると感じていました。
ただ、それが直接のきっかけとなって独立したわけではありません。以前の仕事を離れてしばらくしてから、仲間たちとこうした課題について話す機会が増え、最初はプロジェクトベースで活動を始めました。その後、法人化を経て、メンバーそれぞれが徐々に本格的に関わるようになり、現在のCoalisにつながっています。
なるほど。スタートアップのEXITを取り巻く課題は、業界内でも広く認識されているテーマだと思います。そうした中で、Coalisさんとしては具体的にどのような取り組みからスタートされたのでしょうか。
当初は、M&Aのアドバイザリーからスタートしました。ただ、Coalisが目指しているのは、単に買い手と売り手をマッチングし、株主にEXITの機会を提供することだけではありません。
もちろん、スタートアップの株主に流動性を提供し、資金の循環を促すことも重要な目的の一つです。しかし、それ以上に重視しているのは、M&Aが成立した後のPMIや、その先の事業成長です。買収をゴールとするのではなく、M&Aを通じて企業がさらに成長していくことを目指しています。
そうした取り組みを始めたタイミングで、東京証券取引所によるグロース市場の上場維持基準の見直しという動きも出てきました。一定の期間内に時価総額100億円以上を目指すことが求められる方向となり、スタートアップにとってIPO以外のEXITの選択肢を広げる重要性が、ますます高まってきたと感じています。
そうですね。
一方で、実際にM&Aの案件に取り組む中で、もう一つ大きな課題が見えてきました。例えば、スタートアップが「0→1」「1→10」の成長段階を経て、事業として一定の成果を上げている。買い手となる企業との相性も良く、M&Aによってさらなる成長が期待できる。そうしたケースであっても、なかなか取引が成立しないことがあるのです。
その大きな要因の一つが、売り手側の株主構成です。
スタートアップは、シリーズA、B、Cと資金調達を重ねる中で、株主ごとに出資時の企業価値が異なります。当然、EXITに対する期待値も違いますし、経営者との関係性や意思決定における立場もさまざまです。そのため、買い手と売り手の経営者同士では良い話ができていても、株主間の意見がまとまらず、M&Aが進まないケースがあります。経営者としても、数多くの株主それぞれの意向を調整することは容易ではありません。株主によって意見も異なれば、意思決定への影響力も異なります。
せっかく双方にとって良い組み合わせが見つかっても、こうした事情によって取引が成立しないのは、非常にもったいないことだと感じていました。そこで考えたのが、買い手と売り手の間に立ち、自らリスクを取る存在が必要なのではないかということです。
単にM&Aを仲介するのではなく、私たち自身が一度企業を引き受け、経営に関与しながら成長を支援していく。そうした役割を担うことで、従来のM&Aアドバイザリーだけでは解決できなかった課題にも対応できるのではないかと考えました。そのためには、自ら投資を行う仕組みが必要です。そこで、ファンドを組成するという決断に至りました。
なるほど。単にM&Aを仲介するのではなく、自ら投資リスクを取り、企業の成長を支援していくということですね。
そうですね。社会的な意義はもちろんですが、実際にスタートアップを見ていると、これだけ良い事業や技術を持っているのに、なぜ十分に評価されていないのだろうと感じる企業が少なくありません。特に、一定の成長を遂げたものの、その後の成長が鈍化し、IPOを目指すことが難しくなっている企業には、特有の課題があります。
まず、成長が停滞すると優秀な人材が離れていきます。新たに良い人材を採用することも難しくなり、事業の競争力が低下する。そうすると顧客も離れ、企業価値がさらに下がり、次の資金調達も難しくなってしまいます。一方で、既存株主からは黒字化を求められるため、事業を縮小して収益改善を図らざるを得なくなる。しかし、事業を縮小した企業は成長性を評価されにくく、M&Aでも高い企業価値がつきにくくなります。
結果として、IPOもM&Aも難しくなり、EXITの選択肢がますます狭まっていく。こうした悪循環に陥っている企業が少なくないのです。
私たちは、この負のサイクルを断ち切りたいと考えています。そのために、私たち自身が投資を行い、経営者と二人三脚で事業の成長に取り組み、経営者が多数の株主やステークホルダーとの調整に追われるのではなく、私たちと向き合いながら経営に集中できる環境をつくるわけです。
さらに、新たな成長資金を投入することで、再び事業の成長を目指せるようにしていきます。例えば、過去の資金調達ラウンドで企業価値が80億円、100億円と評価されていたスタートアップでも、現在の事業状況を踏まえると、IPO時には30億円程度の評価しか得られないケースがあります。既存のVCからすると、過去の評価額を大きく下回る形でIPOすることには抵抗があります。投資回収の観点からも、簡単には受け入れられないわけです。
ただ、私たちが重視するのは、過去の企業価値だけでなく、実際にどれだけの資金を調達してきたかという点です。仮に、直近の評価額が80億円だったとしても、累計の資金調達額が15億円程度であれば、20億円の企業価値で100%買収するという選択肢も考えられます。優先株式の分配条件などにもよりますが、その場合、優先株主は投資元本を回収できる可能性があります。
過去の企業価値だけで判断するのではなく、株主の投資回収も踏まえてM&Aの条件を設計することで、EXITの選択肢が広がるわけですね。
そのとおりです。株主にとっては、IPOした後の流動性リスクも重要です。仮に時価総額30億円で上場できたとしても、株式の流動性が十分でなければ、まとまった株式を売却することは容易ではありません。売却によって株価に大きな影響を与えてしまう可能性もあります。また、小さな時価総額で上場すること自体にもリスクがあります。十分な事業基盤が整わないまま上場しても、市場環境の変化によって経営が大きく左右されかねません。それであれば、一度M&Aという選択肢を取ることで、経営基盤を整え、さらなる成長を目指すという考え方もあります。
M&Aをしたからといって、将来的なIPOの可能性がなくなるわけではありません。むしろ、M&Aを成長過程の一つのステップとして位置付けることもできると思います。こうした仕組みであれば、既存株主に投資回収の機会を提供しながら、企業には新たな成長の可能性を生み出すことができます。また、私たちにとっても、将来の成長余地がある企業に適正な価格で投資できるというメリットがあります。
つまり、社会的な意義があるだけでなく、投資としての経済合理性も十分に見込めるわけです。そうした考えのもと、2025年からファンドの資金調達を開始し、2026年にファイナルクローズを迎えました。
ファンドの資金調達にあたって、LP(出資者)からの反響はいかがでしたか。
非常に大きな反響がありました。「こういうファンドを待っていた」という声もいただきましたし、まさに今の市場環境に合った取り組みだと評価してくださる方もいらっしゃいました。特に、長年スタートアップの成長や支援に携わってきた方々には、私たちが目指していることの社会的な意義を強く感じていただけたと思います。LPには、みずほ銀行さん、住友商事さん、三井住友信託銀行さん、損保ジャパンさんをはじめ、複数の事業会社にも参画いただいています。
そうそうたる顔ぶれですね。金融機関や大企業からも、スタートアップのM&Aに対する期待が高まっているということでしょうか。
中小機構さんや、みずほさんなど、長年スタートアップの支援に関わってきた組織にとっても、スタートアップのM&Aは今後の重要なテーマの一つだと考えています。日本経済全体を見ても、次の時代を担う新しい産業や大企業をいかに生み出していくかということは、大きな課題です。もちろん、既存の大企業が新たな成長領域を切り拓き、大きく変革していくケースもあります。ただ、新しい産業を継続的に育てていくためには、スタートアップの成長をさらに加速させる仕組みが必要だと思っています。
現在の日本では、スタートアップが一定の規模まで成長すると、それぞれが独立した企業としてIPOを目指す傾向があります。しかし、比較的小規模な企業が個別に上場するだけでは、産業全体として大きな成長につながりにくい面もあります。
そこで重要になるのがM&Aです。
例えば、スタートアップ同士が統合することで事業規模を拡大したり、大企業の資本や経営資源を活用することで、さらなる成長を実現したりすることができます。こうした企業や資本の循環を活発にしていかなければ、日本から世界に通用するような大きな企業や産業は、なかなか生まれてこないと思います。
だからこそ、M&Aをもっと一般的な成長戦略の一つとして定着させていく必要がある。その考え方に共感していただけたことが、今回のファンドへの大きな期待につながっているのだと感じています。
Coalisさんでは、投資先の経営に深く関与しながら事業成長を支援されていますが、その過程ではCxOの存在も重要になると思います。CEO以外で、特に必要性を感じるポジションはどこでしょうか。
私たちとしては、やはりCFOが非常に重要だと考えています。
投資先の成長を加速させるためには、新たな資金調達に加え、適切なタイミングでデットファイナンスを活用することもあります。そのため、財務戦略を立案し、さまざまな資金調達手段を組み合わせながら企業の成長を支えられる人材が必要です。特にPEファンドの視点では、CFOに求められる金融・財務面の専門性は非常に高いものになります。
投資対象となるスタートアップには、すでにCFOがいらっしゃるケースが多いのでしょうか。
実際には、CFOが不在のケースも少なくありません。先ほどお話ししたように、成長が停滞しているスタートアップでは、優秀な人材を新たに採用することが難しくなりますし、既存の経営人材が離れてしまうこともあります。そのため、CFOの重要性は高いものの、投資時点では適任者がいないという状況も珍しくありません。そうした場合には、私たちが外部CFOのような立場で財務機能を担ったり、必要な人材を送り込んだりすることで、経営体制を支援しています。
まずはCoalisさんがCFO機能を補完しながら成長を支援し、将来的には投資先の内部に専任のCFOを置くことが必要になるということですね。
企業が成長していく過程では、やはり社内にしっかりとしたCFOが必要になります。特にM&Aを見据える場合、財務や管理体制の整備は非常に重要です。
スタートアップの経営者の中には、M&Aが成立するかどうかは、事業の成長性や買収価格によって決まると考えている方もいるかもしれません。もちろん、それらも重要な要素ですが、実際には管理部門の体制やバックオフィスの整備状況、コンプライアンス上の問題などが原因で、買収交渉が途中で頓挫してしまうケースも少なくありません。
だからこそ、企業の成長を支えるだけでなく、将来的なM&Aにも対応できる財務・管理体制を構築するという意味で、CFOは非常に重要な役割を担っていると考えています。